Domain mastfuss.de kaufen?
Wir ziehen mit dem Projekt
mastfuss.de um.
Sind Sie am Kauf der Domain
mastfuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mastfuss.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
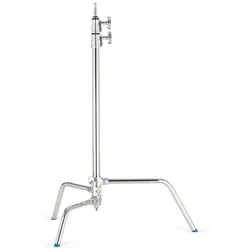
C-Stativ Feste Basis 30" 250 cm Basis & SäuleStativbasis/Bodenstativ, kompatibel mit Grip-Zubehör, 3 Sektionen mit zwei Auszügen, als niedriges Lichtstativ zu verwenden, Höhe 253 cm, Max. Standfläche (Ø) ca.95 cm, Traglast 10 kg, Gewicht 4,5 kg, 16 mm (5/8") Zapfen250,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
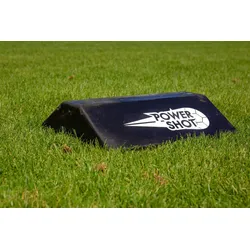
Powershot Standfuß - Basis für TA039Gewicht: 12 kg 2 praktische Tragegriffe an den SeitenErhältlich mit Rädern für noch einfacheren Transport. (ref TA041W) Material: Hart-PVC Einsatzbereich: Hart-, Kunstrasenplätze sowie in SporthallenFarbe: schwarz Ideales Zubehör für die Verwendung von unseren Freistoßdummys TA039 auf Kunstrasenplätzen oder in Sporthallen. Ballastgewicht von 12 kg. Widerstandsfähiges PVC. Einfach die Dummys einstecken und durch das Gewicht von 12 kg des Standfußes, steht dieser sehr stabil auf dem Boden.55,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Ist die Halterung für den Sockel AM3 des FM2-Kühlers gleich?
Nein, die Halterungen für den Sockel AM3 und den FM2 sind nicht gleich. Jeder Sockel hat seine eigene spezifische Halterung für den Kühler. Es ist wichtig, sicherzustellen, dass der Kühler mit dem richtigen Sockel kompatibel ist, um eine ordnungsgemäße Montage zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Gira Standfuß E-Säule anth 814028Mit Beleuchtung=neinSchaltfunktion=ohneWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=neinOberflächenschutz=sonstigeFarbe=anthrazitTransparent=neinRAL-Nummer (ähnlich)=7016Geeignet für Schutzart (IP)=IP4484,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
C-Stativ Feste Basis 30" 250 cm Basis & SäuleStativbasis/Bodenstativ, kompatibel mit Grip-Zubehör, 3 Sektionen mit zwei Auszügen, als niedriges Lichtstativ zu verwenden, Höhe 253 cm, Max. Standfläche (Ø) ca.95 cm, Traglast 10 kg, Gewicht 4,5 kg, 16 mm (5/8") Zapfen250,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Powershot Standfuß - Basis für TA039Gewicht: 12 kg 2 praktische Tragegriffe an den SeitenErhältlich mit Rädern für noch einfacheren Transport. (ref TA041W) Material: Hart-PVC Einsatzbereich: Hart-, Kunstrasenplätze sowie in SporthallenFarbe: schwarz Ideales Zubehör für die Verwendung von unseren Freistoßdummys TA039 auf Kunstrasenplätzen oder in Sporthallen. Ballastgewicht von 12 kg. Widerstandsfähiges PVC. Einfach die Dummys einstecken und durch das Gewicht von 12 kg des Standfußes, steht dieser sehr stabil auf dem Boden.55,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Moster, Stefan: Das Fundament des EisbergsDas Fundament des Eisbergs , Eine arktische Sehnsucht , Vergaserteile > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Autoren: Moster, Stefan, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 314, Keyword: Arktis; Polarregion; Polarmeer; Nordmeer; Reisebericht; Imagination; Polarforscher; Entdecker; Arktisforschung; Eisberge; Eisbär; Vergänglichkeit; Erderwärmung; Polarlichter; Nordwind, Fachschema: Arktis / Reiseführer, Reisebeschreibung~Arktis~Nordpol~Pol / Nordpol, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Region: Arktis~Polarregionen, Warengruppe: HC/Reiseberichte/Welt gesamt, Pole, Fachkategorie: Reiseberichte, Reiseliteratur, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mareverlag GmbH, Verlag: mareverlag GmbH, Verlag: Mare Verlag GmbH & Co. oHG, Länge: 221, Breite: 149, Höhe: 32, Gewicht: 544, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 291314825,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dominion Basis - 2. EditionDominion Basis - 2. Edition , Verwirkliche deine Träume und baue dir ein florierendes Reich auf - und das schneller und effektiver als deine Mitspieler. Dafür baust du Dörfer und Bibliotheken, eroberst neue Provinzen, verdienst Gold und Silber und errichtest dir einen eigenen Thronsaal. Mit jedem Zug wächst dein Dominion - doch nur wer richtig taktiert und zur richtigen Zeit die richtigen Entscheidungen trifft, wird zum Schluss als Sieger vom Tisch gehen. DOMINION®-Basisspiel ist eine eigenständige DOMINION® Edition und enthält sowohl die für jedes Spiel benötigten Geld-, Punkte- und Fluchkarten, als auch 25 verschiedene Königreichkartensätze. Mit Hilfe des beiliegenden Spielregel- und umfangreichen Begleitheftes ist der Start in dieses abwechslungsreiche Spiel voll spannender Abenteuer ganz einfach. Das Basisspiel ist komplett eigenständig spielbar und kann mit allen bereits erschienenen Basisspielen und Erweiterungen kombiniert werden. , Sonstige > Hygiene & Gesundheit , Erscheinungsjahr: 201703, Produktform: Spiele, Redaktion: Rio Grand Games, Keyword: Deckbuilding; Gesellschaftsspiel; kurzes Spiel; made in germany; Mittelalter; 2 Spieler; ASS Altenburger; Kennerspiel; Spiel des Jahres; Kenner; Spieleabend, Fachschema: Non Books / Spiele / Brettspiele, Interesse Alter: empfohlenes Alter: ab 13 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 13, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., Fachkategorie: Brettspiele, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Cartamundi Deutschland, Verlag: Cartamundi Deutschland, Verlag: Cartamundi Deutschland GmbH, Länge: 297, Breite: 296, Höhe: 76, Gewicht: 1487, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS,47,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Ist die Halterung für den Sockel AM3 des FM2-Kühlers gleich?
Nein, die Halterungen für den Sockel AM3 und den FM2 sind nicht gleich. Jeder Sockel hat seine eigene spezifische Halterung für den Kühler. Es ist wichtig, sicherzustellen, dass der Kühler mit dem richtigen Sockel kompatibel ist, um eine ordnungsgemäße Montage zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.